Pojištění října 29, 2026
Povodeň vs. záplava: Klíčový rozdíl, který vás může stát miliony
Proč si pojišťovny hrají na slovíčka?
Představte si situaci: Venku prší jako z konve, voda stoupá a vám teče do sklepa. V panice voláte pojišťovnu a očekáváte, že přijedou škodu vyřídit. Jenže pak přichází šokující telefonát: "Tady nejde o povodeň, ale o záplavu. A tu ve smlouvě nemáte." Zní to absurdně? Pro mnoho českých domácností je to bohužel realita. Rozdíl mezi povodní a záplavou není jen akademický spor jazykovědců. Je to finanční propast, která rozhoduje o tom, zda zaplatíte za opravy ze svého, nebo dostanete plnění.
Většina lidí si myslí, že voda je voda. Ale v očích právníků a pojistných matematiků jsou to dvě zcela odlišné katastrofy. Pokud nechápete tento rozdíl, pravděpodobně máte nedostatečně pojistnou ochranu svého majetku. Tento článek vám bez zbytečných byrokratických frází vysvětlí, co přesně se skrývá pod těmito pojmy, proč na tom záleží a jak nenechat peníze utéct spolu s vodou.
Co je vlastně povodeň (a co ne)
Začněme u definic, protože tady začíná celý problém. Český Vodní zákon (č. 254/2001 Sb.) je v tomto ohledu poměrně přísný. Povodeň je definována jako mimořádný jev, při kterém voda překročí břehy vodního toku nebo vylévá z vodní nádrže. Jednoduše řečeno: Řeka vystoupila z koryta. To je klíčové. Musí jít o tok vody, který má svůj zdroj v řece, potoce nebo nádrži a jehož hladina se dramaticky zvýšila.
Když tedy vidíte, jak Labe nebo Morava zalévá okolní louky a zahrady, jde o povodeň. Pojišťovny tento jev vnímají jako specifické riziko s obrovským potenciálem škod. Proto bývá pojištění proti povodni často vyloučeno ze základního balíčku pojištění nemovitosti. Musíte si ho dokoupit, a to za vyšší cenu, zejména pokud bydlíte v rizikové zóně.
Záplava: Nebezpečný soused, který chybí ve smlouvě
A teď ta zrádná část. Co když nepraskne hráz ani nevystoupí řeka, ale prostě tak silně prší, že kanalizace nestačí absorbovat dešťovou vodu a ta začne proudit do vašeho domu svahem dolů? To je záplava. Zákon ji explicitně nedefinuje stejně striktně jako povodeň, ale pojišťovny mají jasno: Jde o vodu, která se šíří z jiných důvodů než povodeň. Typicky jde o atmosférické srážky, které si najdou cestu do objektu, nebo o protržení zeminy.
Proč je to důležité? Protože mnozí klienti si myslí, že když mají sjednané pojištění "proti živlům", jsou chráněni před vším. Opak je pravdou. Často platíte za riziko povodně (řeky), ale zapomínáte na riziko záplavy (déšť). Výsledkem je, že když vám zatopí sklep kvůli extrémnímu lijáku, pojišťovna vám řekne: "To není povodeň, protože voda nepřišla z řeky," a škodu neuhradí.
Povodňové zóny: Jak moc jste v ohrožení?
Není pojištění jako pojištění. Cena i dostupnost ochrany závisí na tom, kde bydlíte. Pojišťovny využívají oficiální mapy povodňového nebezpečí, které dělí území České republiky do čtyř zón. Tato klasifikace přímo ovlivňuje váš peněženku.
| Zóna | Riziko | Dostupnost pojištění | Odhadovaný dopad na pojistné |
|---|---|---|---|
| 1 | Minimální | Snadné, často součástí základu | Standardní sazba |
| 2 | Mírné | Běžně dostupné | +5-10 % nad standard |
| 3 | Vysoké | Dostupné s výhradami | +30-50 % nad standard |
| 4 | Extrémní | Velmi obtížné až nemožné | Často nenabízí se / velmi vysoké |
V pásmu 4 se nacházejí oblasti, které historicky trpí největšími povodněmi, například některé části podél řeky Moravy nebo Odry. Zde se stává, že pojišťovny nabídku proti povodni úplně omezují. Některé společnosti, jako je Direct pojišťovna, mohou nabízet kombinované krytí, ale v nejrizikovějších oblastech musíte počítat s tím, že pojištění bude buď extrémně drahé, nebo ho prostě nedostanete. Před sjednáním smlouvy vždy zkontrolujte polohu své nemovitosti v těchto mapách. Ignorování tohoto kroku je nejčastější chybou klientů.
Nemovitost vs. Domácnost: Dva světy, jedna voda
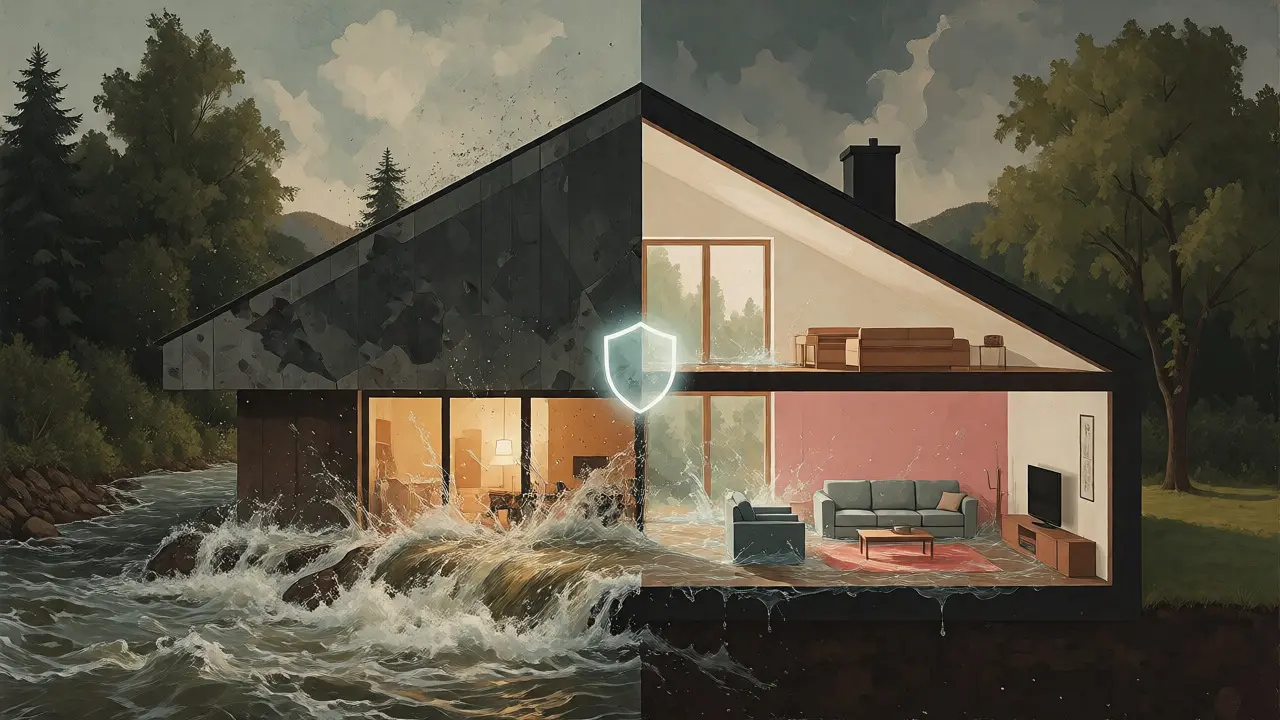
Další past čeká na ty, kteří si myslí, že jedno pojištění stačí na všechno. V pojišťovnictví existuje zásadní rozdělení mezi pojištěním nemovitosti (budovy) a domácnosti (majetku uvnitř). Když vám teče do domu, škoda obvykle zasáhne obojí: mokré zdi, promáčené podlahy, ale také rozmočený gauč, elektroniku a oblečení.
Pojištění nemovitosti kryje pouze pevné stavební součásti - stěny, střechu, okna, podlahy. Nepokryje vám televizi, která stála na zemi, ani koberce. Naopak, pojištění domácnosti chrání vybavení, ale nezajímá ho, jestli se zhroutila zeď. Pokud máte sjednané pouze pojištění budovy a dojde k záplavě, pojišťovna zaplatí vysoušení zdí, ale na nový gauč si připlatíte sami. Statistiky ukazují, že až 68 % lidí, kteří zažili vodní škodu, nemělo sjednané pojištění domácnosti, přestože měli pojištěnou budovu. To je obrovská díra v ochraně.
Jak si správně nastavit smlouvu?
Abychom se vyhnuli sporům u soudu nebo zamrzlému účtu, je třeba postupovat strategicky. Neexistuje univerzální rada "kupte si toto", ale jsou zde pravidla, která fungují:
- Čtěte výluky: Hledejte slova "povodeň" a "záplava" odděleně. Ujistěte se, že máte sjednáno obojí, pokud žijete v rizikové oblasti.
- Zkontrolujte zónu: Navštivte webové stránky Ministerstva zemědělství nebo portál Povodí ČR a ověřte si, ve které zóně se vaše adresa nachází.
- Sjednejte komplexní balík: Velké pojišťovny jako Generali nebo Kooperativa nabízejí tzv. "pojištění domova", které spojuje budovu i domácnost. Je to dražší, ale eliminuje mezeru mezi stěnami a gaučem.
- Pozor na "zatečení": Toto je třetí, často zaměňovaný pojem. Zatečení je škoda způsobená např. prasklou hadičkou nebo ucpaným odpadem v koupelně. To bývá často součástí základního pojištění, ale nekryje exteriérové vody (déšť/řeka).
Reálné případy: Peníze mluví hlasitěji než slova
Abyste pochopili vážnost situace, podívejme se na dva reálné scénáře z praxe.
Případ Petra: Petr bydlel v Praze v oblasti s mírným rizikem. Měl sjednané pouze pojištění nemovitosti s krytím povodně. Přišel extrémní liják, voda nestékala z řeky, ale z kopce přímo do jeho sklepa. Škoda na vybavení byla 120 000 Kč. Pojišťovna mu řekla: "Nešlo o povodeň (řeka nepřetekla), šlo o záplavu/atmosférické srážky, které ve smlouvě nemáte." Petr zaplatil za novou pračku a sušičku sám.
Případ Jany: Jana bydlela v Olomouci během povodní v roce 2021. Měla sjednané pojištění nemovitosti i domácnosti s plným krytím povodně i záplavy. I když voda přišla z řeky Moravy (povodeň), pojišťovna jí uhradila 2,8 milionu Kč na opravu domu a dalších 650 000 Kč za zničené vybavení. Rozdíl? Příprava a pochopení podmínek.
Co dělat, když už voda přišla?
Když se voda blíží, nejde jen o to mít pojištění, ale také o to jednat správně, abyste neztratili nárok na plnění.
- Fotodokumentace: Vyfoťte vše před zásahem. Každý mokrý kus nábytku, každou kaluž. Video je ještě lepší.
- Zabezpečení: Pokud je to možné, přesuňte cennosti do vyšších pater. Použijte pytle s pískem na dveře. Pojišťovny často kryjí i náklady na uskladnění věcí mimo domov (limit bývá kolem 20 000 Kč).
- Hlášení: Kontaktujte pojišťovnu okamžitě. Nečekejte, až voda opadne. Popište událost přesně - "přišel déšť" vs. "vystoupila řeka".
- Profesionální likvidace: Nechte vysušit dům odborně. Plesnivý dům je další škoda, kterou můžete mít těžko uhájeno, pokud jste nereagovali rychle.
Budoucnost: Klimatická změna mění pravidla hry
Situace se dynamicky vyvíjí. Kvůli klimatickým změnám jsou extrémní počasí častější, což tlačí pojišťovny ke zpřísňování podmínek. Očekává se, že podíl pojištěných domácností proti povodním poroste, ale zároveň budou ceny stoupat. V pásmu 4 již dnes některé pojišťovny omezují nabídku. Novinkou je dynamické pojištění, které automaticky upravuje cenu podle aktuálních dat z meteorologických systémů. Buďte proto flexibilní a jednou ročně si zkontrolujte, zda vaše pojistka stále odpovídá aktuálním rizikům.
Frequently Asked Questions
Je záplava totéž co povodeň?
Ne. Povodeň je přelití břehů vodního toku (řeky, potoka). Záplava je šíření vody z jiných příčin, typicky silného deště nebo protržení terénu, kdy voda neteče z koryta řeky, ale napadá objekt z okolí.
Pokryje základní pojištění domu škody od deště?
Záleží na konkrétních podmínkách. Základní pojištění často kryje "zatečení" (např. z prasklé trubky), ale nemusí krýt "záplavu" atmosférickými srážkami zvenčí. Vždy si ověřte, zda máte sjednáno riziko záplavy.
Musím mít pojištění domácnosti zvlášť?
Ano, pokud chcete chránit vybavení. Pojištění nemovitosti kryje pouze konstrukci domu (zdi, střecha). Nábytek, elektronika a oblečení spadají pod pojištění domácnosti, které je samostatným produktem.
Kde zjistím svou povodňovou zónu?
Informace najdete na internetových stránkách Ministerstva zemědělství ČR nebo v aplikacích jednotlivých pojišťoven, které často integrují oficiální povodňové mapy pro kalkulaci ceny.
Co když mi zatopí sklep deštěm, ale mám jen pojištění proti povodni?
S největší pravděpodobností škodu neuhradí. Povodeň vyžaduje původ vody z vodního toku. Pokud voda přiteče z ulice nebo svahu kvůli dešti, jde o záplavu, která musí být sjednána explicitně.