Hypotéky a úvěry října 17, 2026
Offsetová hypotéka: Jak funguje a kdy se vám opravdu vyplatí
Představte si situaci: máte na běžném účtu půl milionu korun, které tam jen tak leží. Zároveň ale platíte vysoké úroky z hypotéky. Klasická rada zní - peníze vložte na termínovaný vklad nebo je použijte k mimořádnému splacení dluhu. Jenže co když ty peníze potřebujete mít po ruce? Tady přichází na scénu offsetová hypotéka, která spojuje výhody nízkoúročeného úvěru s flexibilitou spoření. Není to žádný nový trik, ve světě existuje od sedmdesátých let, ale v Česku teprve nachází své místo. Pokud vás štve, že vaše úspory "jen" leží na účtu bez výrazného zhodnocení, zatímco bance platíte úroky z celé částky hypotéky, tento produkt by mohl být přesně pro vás.
| Jak funguje? | Banka úročí pouze rozdíl mezi vaší jistinou hypotéky a prostředky na speciálním offsetovém účtu. |
| Hlavní výhoda | Úspora na úrocích bez nutnosti vázat peníze (peníze jsou okamžitě dostupné). |
| Kdo ji nabízí? | V ČR především ČSOB, Raiffeisenbank, MONETA Money Bank a Fio banka. |
| Nevýhoda | Vyšší základní úroková sazba než u klasické hypotéky (o cca 0,5-1,2 p. b.). |
| Ideální klient | Člověk s volnými financemi nad 30 % hodnoty hypotéky, který chce likviditu. |
Co vlastně ta "offsetová" magie dělá?
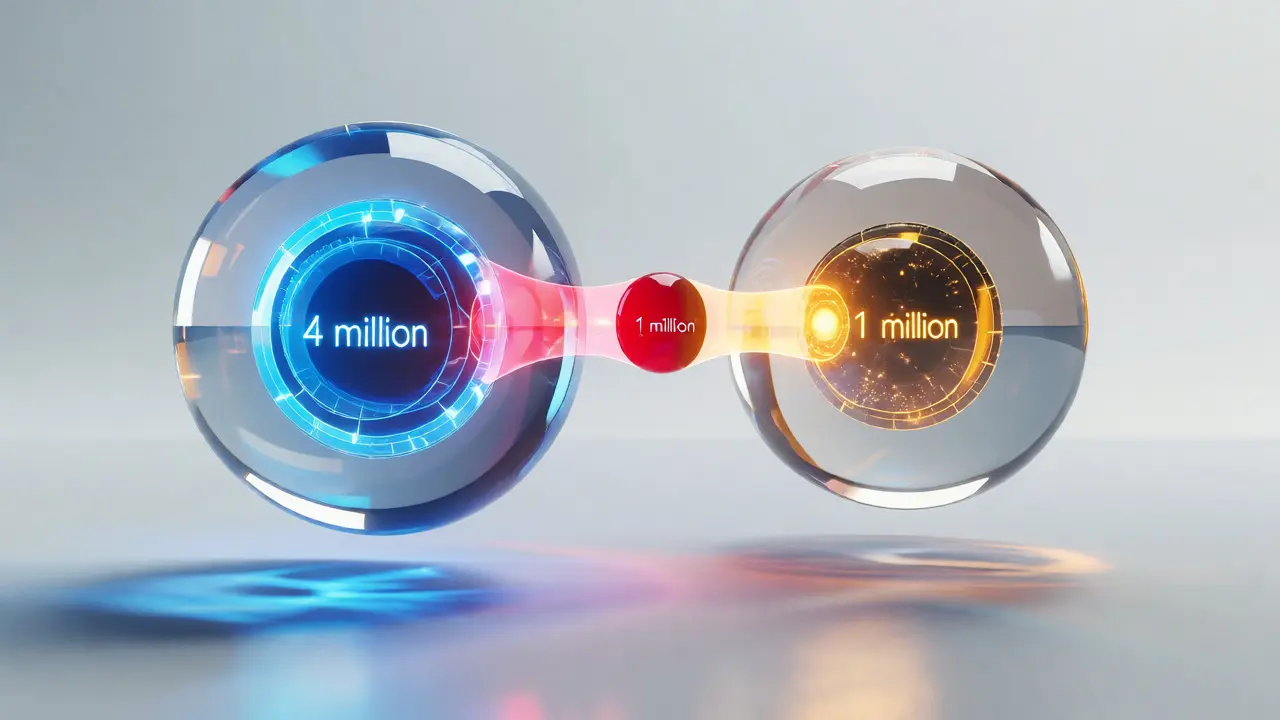
Zapomeňte na složité matematické vzorce. Princip je překvapivě jednoduchý, i když ho banky často balí do marketingových frází. U běžné hypotéky počítá banka úrok z celé nesplacené částky, kterou dlužíte. Pokud máte hypotéku 4 miliony Kč, úrok jde ze čtyř milionů. U offsetové hypotéky si ale banka řekne: "Počkej, máš na našem účtu ještě 1 milion Kč." A úrok vám spočítá jen ze zbývajícího rozdílu, tedy z 3 milionů Kč.
Tento mechanismus se nazývá bilanční započítávání. Klíčové je slovo "průměrný denní zůstatek". Nezáleží na tom, kolik peněz máte na účtu na konci měsíce. Záleží na tom, jak dlouho tam ty peníze byly. Pokud si půjčíte milion od kamaráda na jeden den před výplatou, abyste zvýšili zůstatek, moc vám to nepomůže. Peníze musí na offsetovém účtu být delší dobu, aby se jejich efekt na snížení úroku projevil naplno.
Důležité upozornění: samotný offsetový účet není úročen. To znamená, že nedostáváte úrok za to, že tam peníze máte. Vaším "ziskem" je nižší úrok, který platíte bance za hypotéku. Je to obchodní výměna - fleksibilita výměnou za vyšší základní sazbu úvěru.
Srovnání s konkurencí: Proč ne termínák nebo předčasné splacení?
Lidé se často ptají: "Prostě ten milion vložím na termínovaný vklad, dostanu za něj úrok a hypotéku budu splácet normálně." To je rozumná otázka. Pojďme si to rozebrat na kosti.
- Termínovaný vklad: Peníze jsou zamrzlé. Když přijde neočekávaná výdajová krize (rozbitá pračka, oprava auta), nemůžete k nim rychle sáhnout, aniž byste přišli o úrok nebo zaplatili pokutu. Navíc daň z úroků snižuje váš čistý výnos.
- Mimořádné splacení: Snížíte jistinu natrvalo. Úspora na úrocích je reálná, ale peníze zmizí. Pokud je za rok budete potřebovat zpět, musíte si znovu půjčit, což může být dražší nebo administrativně náročné.
- Offsetová hypotéka: Peníze jsou vaše, dostupné kdykoli během dne, bez sankcí za výběr. Úspora na úrocích je dynamická - pokud peníze vyberete, úrok stoupne zpět. Nic se nezamrzá, nic se nevymazává.
Podle analýz portálu HypoSpace.cz se offsetová hypotéka začne výrazněji vyplatit, když máte na účtu alespoň 500 tisíc korun. Při této částce můžete ušetřit na úrocích řádově tisíce korun měsíčně, což pokryje rozdíl v sazbách mezi offsetovou a klasickou hypotékou. Pokud máte na účtu jen 50 tisíc, pravděpodobně zaplatíte více za vyšší sazbu, než ušetříte na úrocích.
Matematika na talíři: Kdy se to skutečně vyplatí?
Než podepíšete smlouvu, udělejte si vlastní kalkulaci. Nemusíte být ekonom, stačí základní matematika. Předpokládejme hypotéku 3 000 000 Kč. Klasická hypotéka má sazbu 5,5 %. Offsetová má sazbu 6,5 % (typický rozdíl). Na offsetovém účtu držíte průměrně 900 000 Kč (což je 30 % z hypotéky).
Scénář A (Klasika): Úročena částka: 3 000 000 Kč. Měsíční úrok cca 13 750 Kč.
Scénář B (Offset): Úročena částka: 3 000 000 - 900 000 = 2 100 000 Kč. Měsíční úrok cca 11 375 Kč.
Rozdíl je téměř 2 400 Kč měsíčně ve váš prospěch. Za rok je to přes 28 tisíc korun. Ale pozor! Tento scénář platí jen tehdy, když těch 900 tisíc na účtu opravdu máte a necháte je tam ležet. Pokud je každý měsíc utratíte, výhoda mizí. Právě proto experti varují: offsetová hypotéka trestá lidi, kteří neumí šetřit nebo mají nestabilní příjmy.
Na co si dát pozor: Skryté háčky
Banky nejsou charita. Aby kompenzovaly riziko a administrativní náklady spojené s tímto produktem, nastavují podmínky tak, aby na nich vydělaly. Zde jsou tři pasti, do kterých klienti často spadají:
- Vyšší vstupní sazba: Vždy se ptejte na "sazbu pro offsetovou hypotéku" a porovnejte ji s "klasickou hypotékou" za stejných podmínek. Rozdíl bývá 0,5 až 1,2 procentního bodu. Musíte mít dostatek peněz na offsetu, aby tento rozdíl "vykradly".
- Průměrný zůstatek: Nespoléhejte na to, že peníze vložíte na začátku měsíce a vyberete na konci. Banky sledují průměr za celý měsíc. Ideální je mít stabilní, vysoký zůstatek po celou dobu.
- Poplatky za vedení: Některé banky mohou účtovat poplatky za vedení offsetového účtu nebo za přístup k němu. Vždy si přečtěte ceník. U některých institucí je účet zdarma při splnění určitých podmínek (např. pravidelný příjem), u jiných ne.
Dalším častým omylem je mylné představování si, že offsetová hypotéka automaticky zkracuje dobu splácení. U některých modelů ano (splátka zůstává stejná, takže se rychleji splácí jistina), u jiných se mění výše splátky. Ptejte se bankéře: "Zůstane mi splátka stejná, nebo se bude měnit?" Pokud se bude měnit, připravte se na možné navýšení splátky v případě, že peníze z offsetu vyberete.
Kdo je ideální kandidát na offsetovou hypotéku?
Ne každý by měl tento produkt brát. Je určen pro specifický typ klienta. Zde je profil člověka, pro kterého dává smysl:
- Máte volné finance: Disponujete částkou odpovídající alespoň 20-30 % vaší hypotéky, kterou nepotřebujete okamžitě investovat nebo utrácet.
- Ceníte si likvidity: Bojíte se, že když peníze dáte do termínáku nebo splatíte hypotéku, nebudete mít hotovost na nouzové situace. Chcete mít "polštář" bezpečí vždy po ruce.
- Jste finančně gramotný: Rozumíte tomu, jak fungují úroky, umíte plánovat cash-flow a nebudete překvapeni, když vám z účtu zmizí peníze a úrok stoupne.
- Očekáváte změny: Možná plánujete rekonstrukci, nákup auta nebo jiné větší výdaje v horizontu několika let. Offset vám umožní tyto výdaje hradit z úspor, aniž byste museli řešit předčasné splacení hypotéky.
Naopak senior s fixním důchodem, student nebo člověk, který každou korunu spočítá a nemá žádné velké úspory, by měl zůstat u klasické hypotéky. Jednoduchost je často lepší než komplexní produkt, který vyžaduje aktivní správu.
Trh v Česku: Kde ji získat?
V roce 2026 je nabídka stále relativně úzká, ale kvalitní. Největšími hráči na tomto poli jsou tradiční bankovní domy. ČSOB byla jednou z prvních, kdo produkt masověji rozšířila, následována Raiffeisenbank a nověji také MONETA Money Bank a Fio bankou. Každá banka má mírně odlišné podmínky. Některé umožňují propojit více účtů (spořicí, běžný), jiné trvají na jednom speciálním účtu. Některé umožňují započítávat zůstatek na účtech manžela/manželky, jiné ne.
Je dobré vědět, že podíl offsetových hypoték na trhu roste. Podle dat ČNB tvoří už téměř 9 % nových hypoték. Důvodem je rostoucí zájem lidí o flexibilitu. Lidé se učí, že mít peníze "zamrzlé" v nemovitosti není vždy nejlepší strategie. Offsetová hypotéka je nástroj, který jim umožňuje udržet kontrolu nad svými financemi, aniž by museli opustit trh nemovitostí.
Je offsetová hypotéka dražší než klasická?
Ano, její základní úroková sazba je vyšší, obvykle o 0,5 až 1,2 procentního bodu. Celkové náklady však mohou být nižší, pokud na offsetovém účtu držíte významnou částku peněz, která snižuje úročenou jistinu.
Mohu peníze z offsetového účtu kdykoliv vybrat?
Ano, to je hlavní výhoda. Peníze jsou okamžitě dostupné, podobně jako na běžném účtu. Nevznikají žádné sankce za výběr, pouze přestanou snižovat úrok z hypotéky.
Jak velká částka se musí držet na offsetovém účtu, aby se to vyplatilo?
Obecné pravidlo říká, že by částka měla pokrýt alespoň 20-30 % vaší hypotéky. Konkrétní hranici závisí na rozdílu sazeb. U hypotéky 3 miliony Kč se obvykle doporučuje mít na offsetu alespoň 500-600 tisíc korun, aby úspory na úrocích převážily vyšší sazbu.
Je offsetový účet úročen?
Ne, offsetový účet sám o sobě obvykle nenabízí úročení. Vaším ziskem je snížení úroku, který platíte z hypotéky. Některé banky mohou nabízet kombinované produkty, ale standardem je neúročený účet.
Musím mít offsetovou hypotéku sjednanou přímo s bankou, kde mám běžný účet?
Ano, offsetový účet musí být veden u stejné banky, která vám poskytuje hypotéku. Nelze propojit hypotéku z jedné banky s účtem v druhé.