Investiční nemovitosti října 5, 2026
Jak řídit rizika u investic do nemovitostí: Praktický průvodce pro rok 2026
Většina lidí si myslí, že investice do nemovitostí je ta nejbезpečnější cesta k bohatství. Vidíte to v reklamách, slyšíte od kamarádů, kteří "prostě koupili byt a ten jim vydělává". Ale pravda je trochu jiná. Nemovitost není magická krabička, která sama o sobě tiskne peníze. Je to aktivum, které nese specifická rizika - od prasklého potrubí po nájemníka, který přestal platit. Pokud nechcete přijít o kapitál nebo se utopit ve správě, musíte se naučit s těmito riziky pracovat systematicky.
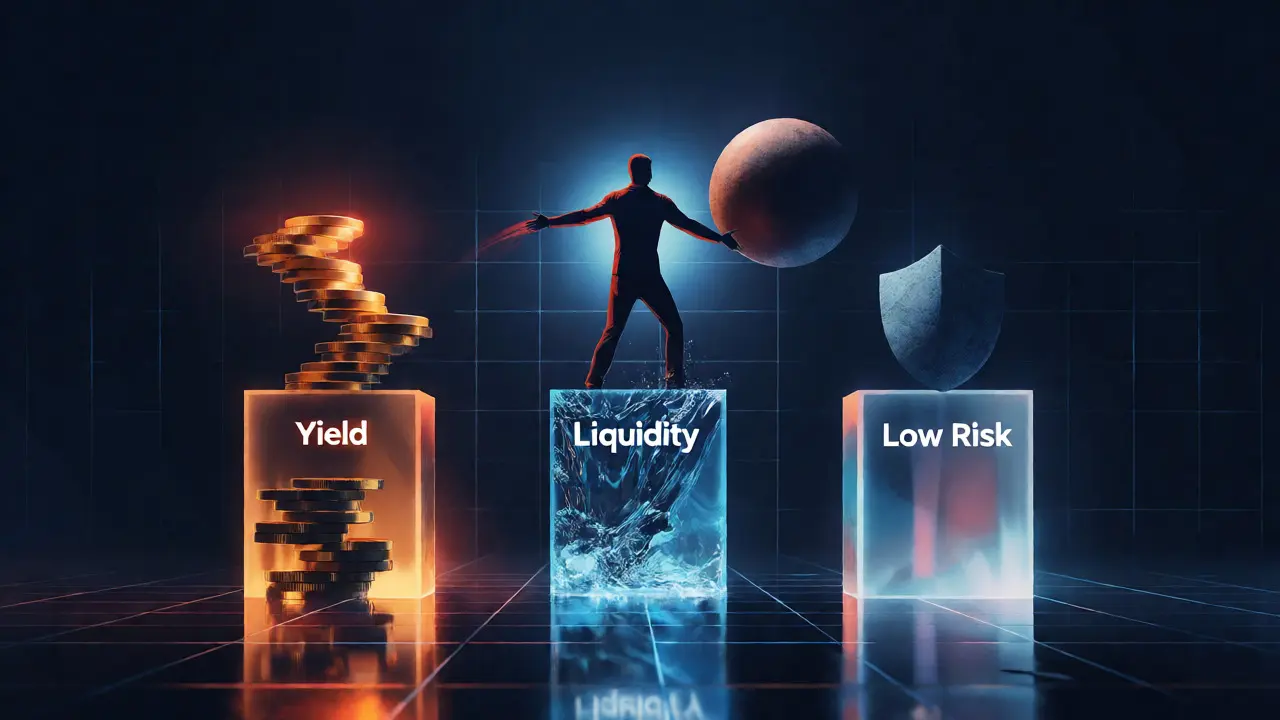
Není žádný tajemný recept na nulové riziko. Jak říká staré pravidlo z Realitního šakéře: "Neexistuje investice, která by splňovala vše, tedy vysoký výnos, rychlou likviditu a malé riziko." Tohle je tzv. investiční trojúhelník. Čím blíže jste jednomu vrcholu (například vysokému výnosu), tím dále jste od ostatních dvou. Vaším úkolem není riziko eliminovat úplně, ale pochopit ho a udržet pod kontrolou. Pojďme se podívat na konkrétní kroky, jak to udělat, abyste neproměnili svůj životní sen na noční můru.
Rozumění investičnímu trojúhelníku a vašemu profilu
Než začnete počítat první korunu, zastavte se a zamyslete se nad tím, co vlastně chcete. Riziko není jen číslo; je to otázka vaší psychické pohody. Podle průzkumů finančních poradců z roku 2024 by měl každý investor před první koupí absolvovat test tolerance k riziku. Nejde o nějakou nudnou papírovou hračku. Jde o to zjistit, zda dokážete spát, když hodnota vašeho bytu klesne o 10 % kvůli lokálnímu poklesu cen, nebo zda vás to donutí panikařit a prodávat se ztrátou.
Klíčem je definovat svůj horizont. Investice do nemovitostí je běh na dlouhou trať. Data ukazují, že čím delší je investiční horizont, tím menší je dopad krátkodobých výkyvů trhu. Pokud plánujete prodej za dva roky, riziko je obrovské. Pokud plánujete držet majetek deset let, trh má čas se vyrovnat. Pro konzervativnější přístup doporučují experti postupné snižování expozice rizikovým aktivům pět až sedm let před koncem investičního cyklu. U nemovitostí to znamená plánovat exit strategii už při nákupu.
Finanční páka: Meč s dvěma ostřími
Využití cizích zdrojů, tedy hypotečního úvěru, je nejčastější chybou začínajících investorů. Páka zvyšuje potenciální zisk, ale také násobí ztrátu. Představte si, že koupíte byt za 5 milionů Kč. Máte 1 milion vlastních prostředků a 4 miliony půjčené. Pokud cena bytu klesne o 10 % (na 4,5 milionu), vaše vlastní jmění klesne o 50 %, protože celá ztráta jde z vašich peněz.
Abychom tomuto riziku předešli, existuje technický parametr zvaný LTV (Loan-to-Value). Tento poměr udává velikost dluhu vůči hodnotě nemovitosti. Bezpečná hranice, kterou doporučují specialisté jako Investown.cz, nepřekračuje 80 %. Nad tuto hladinu se vstupuje do zóny zvýšeného rizika, kde i mírný pokles trhu může vést k negativnímu ekvitinimu (situaci, kdy dluh převyšuje hodnotu nemovitosti).
Dalším kritickým faktorem jsou úrokové sazby. V posledních letech jsme viděli dramatické změny. Jeden brněnský investor popisoval situaci, kdy růst sazeb z 2,1 % na 4,7 % během 18 měsíců smazal veškerý jeho roční výnos a ještě přidal 8% ztrátu. Řešení? Fixujte sazby tam, kde to dává smysl, a vždy počítejte s rezervou na vyšší splátky. Nikdy neinvestujte poslední euro. Mějte cash buffer, který pokryje alespoň tři měsíce splátek a základní opravy.
Divoká karta zvaná nájemník a provozní náklady
Ing. Petra Václavíková z poradenské firmy Váš Konzultant má trefné poznámky: "Nemovitosti jsou práce." A má pravdu. Největším skrytým rizikem není trh, ale lidský faktor. Prázdné byty (tzv. vacancy risk) a nefunkční nájemníci dokážou zlikvidovat ziskovost projektu rychleji než recese.
Podle interních dat společnosti GPRE.cz může špatná lokalita bez dobré dopravní dostupnosti zvýšit riziko neobsazenosti o 35 %. Co to znamená v praxi? Každý měsíc, kdy je byt prázdný, platíte ze svého. Proto je výběr lokality klíčový. Nehledejte jen "levné" místo. Hledejte místo s vysokou poptávkou po bydlení, dobrým spojením do centra nebo zaměstnavatelů. Dopravní dostupnost je často důležitější než samotná cena m².
A pak tu jsou provozní náklady. Průzkumy ukazují, že 68 % investorů podcenilo náklady na údržbu. Tyto náklady průměrně dosahují 1,5 % hodnoty nemovitosti ročně. To zní málo, ale u bytu za 5 milionů je to 75 000 Kč ročně, které musíte vydat za kotle, střechy, malování a nepředvídané havárie. Doporučení je jednoduché: Odkládejte 1 % hodnoty nemovitosti měsíčně do fondu oprav. Pokud to neděláte, první rozbitý bojler vás připraví o veškerý čistý zisk za celý rok.
Diverzifikace: Nevkládejte všechna vejce do jednoho koše
Rozložení investic mezi různá aktiva, sektory a regiony je základním nástrojem snižování rizika. Ing. Martin Novák z Finanční akademie zdůrazňuje, že optimální portfolio by mělo obsahovat 5-7 různých typů nemovitostí. To ale neznamená, že musíte koupit sedm bytů v Brně. Můžete kombinovat rezidenční nemovitosti s komerčními prostory, parkovacími stáními nebo dokonce pozemky.
| Typ investice | Očekávaný výnos | Likvidita | Hlavní riziko |
|---|---|---|---|
| Tradiční koupi bytu | 4-6 % ročně | Nízká (měsíce) | Správa nájemníků, údržba |
| Nemovitostní fondy / Crowdfunding | 5-8 % ročně | Střední (závisí na platformě) | Poplatky za správu (1-3 %), závislost na manažeru |
| Zahraniční nemovitosti | 9-12 % ročně | Nízká | Měnové riziko (EUR/CZK volatilita ~4,2 %), právní rozdíly |
| Garantované odkupy (např. GEPARD) | ~6,5 % ročně | Vysoká (do 6 měsíců) | Nižší výnos vs. tržní standard |
Platformy jako Fingo.cz nebo InvestBay umožňují diverzifikaci s nízkým vstupním kapitálem (od několika tisíc korun). Výhodou je, že nemusíte řešit každou kapající kohoutkovou vodou osobně. Nevýhodou jsou poplatky za správu, které se pohybují mezi 1-3 % ročně, což žere část výnosu. Zde je třeba dělat matematiku: Vyplatí se vám platit 2 % za klid, nebo raději strávíte víkend opravou?
Důležité je také geografické rozložení. Pokud máte všechny nemovitosti v Praze, jste zranitelní vůči lokálním problémům - nová metro, které změní流向 toku lidí, nebo lokální regulace pronájmů. Kombinace městských a venkovských oblastí, nebo různých krajů, tento efekt tlumí.
Právní a daňová past
Nezapomeňte na administrativní rizika. Jedna z nejdražších chyb, kterou jsem viděl, byla kupující, který podcenil právní stav nemovitosti. Na fóru r/czfinance uživatel "PrahaInvestor" popsal, jak přišel o 120 000 Kč kvůli skrytým vadám v katastru nemovitostí, které nezjistil před podpisem. Doporučení je jasné: Vždy zaplaťte za nezávislého právního specialistu. Náklady na právníka jsou zlomkem toho, co můžete ztratit.
Daňový režim je další pole min. V roce 2026 stále platí určité osvobození od daně z příjmu při prodeji nemovitosti po třech letech držení (pro fyzické osoby), ale pravidla se mohou měnit a liší se pro různé typy vlastnictví (fyzická osoba vs. firma). Špatná struktura vlastnictví může znamenat, že budete platit vyšší daně, než je nutné. Studijní materiály pro začínající investory doporučují minimálně 10 hodin studia daňových režimů. Neignorujte to. Daňová optimalizace není o šizení státu, ale o efektivním využívání zákonných možností.
Budoucnost a ESG: Klimatická změna jako nové riziko
Rizika se mění. Do budoucna bude klíčovým faktorem klimatická změna. Analytické modely předpokládají nárůst pojistných nákladů o 15-20 % kvůli extrémním počasím. Nemovitosti, které nesplňují zelené standardy (energetická náročnost budovy - PENB), mohou mít nižší hodnotu a vyšší obtížnost pronájmu. Studie WMAG z roku 2024 ukazuje, že nemovitosti splňující ESG kritéria mají o 22 % nižší riziko neobsazení. Lidé chtějí bydlet v energeticky úsporných domech, protože účty za topení rostou.
Také demografie hraje roli. Očekává se pokles poptávky po bydlení ve venkovských oblastech o 8 % do roku 2027. Investice do "dálničních" nemovitostí na vesnici může být riskantní, pokud tam nejsou pracovní příležitosti. Statické přístupy vedou k vyššímu riziku ztráty kapitálu. Musíte sledovat trendy. AI nástroje, jako ty spuštěné InvestBayem, dnes dokážou predikovat lokální rizika s přesností až 87 % analýzou historických dat. Využívejte tyto technologie, ale nepodceňujte zdravý rozum.
Praktický checklist pro snížení rizika
- Proveďte due diligence: Nezávislý právní přezkum, inspekce technického stavu, ověření historie nájemníků.
- Držte LTV pod 80 %: Nepřehánějte páku. Nechte si prostor pro pokles ceny.
- Vytvořte finanční rezervu: Minimálně 1 % hodnoty nemovitosti měsíčně na opravy a neobsazenost.
- Diverzifikujte: Kombinujte typy nemovitostí a lokality. Zvažte fondy pro pasivní příjem.
- Pojištění: Kvalitní pojištění nemovitosti proti živlům a odpovědnosti je nutnost, ne luxus.
- Sledujte trh: Monitorujte situace minimálně jednou za čtvrtletí. Aktualizujte svůj rizikový profil jednou ročně.
Řízení rizik není o strachu. Je o připravenosti. Když víte, co může jít špatně, a máte na to plán, spíte lépe a vyděláváte chytřeji. Nemovitosti mohou být skvělým nástrojem budování majetku, ale jen pro ty, kteří berou jejich správu vážně.
Jaká je bezpečná maximální výše hypotéky pro investiční nemovitost?
Obecně se doporučuje nepřekračovat LTV (Loan-to-Value) poměr 80 %. To znamená, že pokud má nemovitost hodnotu 5 milionů Kč, váš dluh by neměl překročit 4 miliony Kč. Tato rezerva chrání před situací, kdy cena nemovitosti klesne a váš dluh by převýšil její hodnotu. Někteří konzervativní investoři cílí na LTV kolem 60-70 % pro větší bezpečnost.
Kolik peněz bych měl mít stranou jako rezervu na opravy?
Ideální je odkládat 1 % hodnoty nemovitosti měsíčně, což odpovídá zhruba 1,5 % ročně na běžnou údržbu a neočekávané opravy. U levnějších nemovitostí nebo starších budov může být vhodné navýšit tuto částku na 2-3 % ročně. Tato rezerva by měla být snadno dostupná (např. na spořicím účtu), abyste mohli okamžitě reagovat na havárie.
Je lepší investovat do jedné dražší nemovitosti nebo více levnějších?
Více levnějších nemovitostí umožňuje lepší diverzifikaci. Pokud jeden nájemník přestane platit nebo jedna nemovitost potřebuje velkou opravu, zbytek portfolia vás stále živí. Při jedné velké nemovitosti je riziko koncentrované - pokud nastane problém, váš celkový příjem padne. Nicméně více nemovitostí znamená více administrativní zátěže, pokud je nespravujete externě.
Jak ovlivňuje měnové riziko zahraniční investice do nemovitostí?
Pokud investujete do nemovitosti v EUR nebo USD, vaše výnosy jsou vystaveny kolísání kurzu CZK/EUR nebo CZK/USD. Průměrná volatilita kurzu EUR/CZK byla v posledních pěti letech kolem 4,2 %. To znamená, že i když nemovitost v zahraničí vydělá 8 %, oslabení eura vůči koruně o 5 % může váš skutečný výnos v korunách snížit na 3 %. Tento faktor je třeba započítat do kalkulace návratnosti.
Co je největší riziko u online investičních platform?
Hlavním rizikem je poplatková struktura a závislost na manažeru fondu/platformy. Poplatky za správu se pohybují mezi 1-3 % ročně, což významně snižuje čistý výnos. Dalším rizikem je nižší likvidita - některé platformy umožňují výstup pouze v určitých intervalech nebo vyžadují čekací lhůty. Vždy si přečtěte podmínky pro předčasné ukončení investice a případné sankce.